Domain bauen-renovieren-berlin.de kaufen?
Wir ziehen mit dem Projekt
bauen-renovieren-berlin.de um.
Sind Sie am Kauf der Domain
bauen-renovieren-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauen-renovieren-berlin.de kaufen?
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
Ist eine Sondertilgung sinnvoll?
Ist eine Sondertilgung sinnvoll? Eine Sondertilgung kann sinnvoll sein, um die Restschuld eines Kredits schneller zu reduzieren und Zinskosten zu sparen. Insbesondere bei hohen Zinsen oder einer langen Laufzeit kann eine Sondertilgung die Gesamtkosten des Kredits senken. Allerdings sollte vorher geprüft werden, ob die Bank dafür Gebühren verlangt oder ob es sinnvoller ist, das Geld anderweitig anzulegen. Letztendlich hängt die Sinnhaftigkeit einer Sondertilgung von individuellen Faktoren wie Zinssatz, Restschuld und finanzieller Situation ab. **

Ähnliche Suchbegriffe für Sondertilgung
Top-Angebote
Produkte zum Begriff Sondertilgung:
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
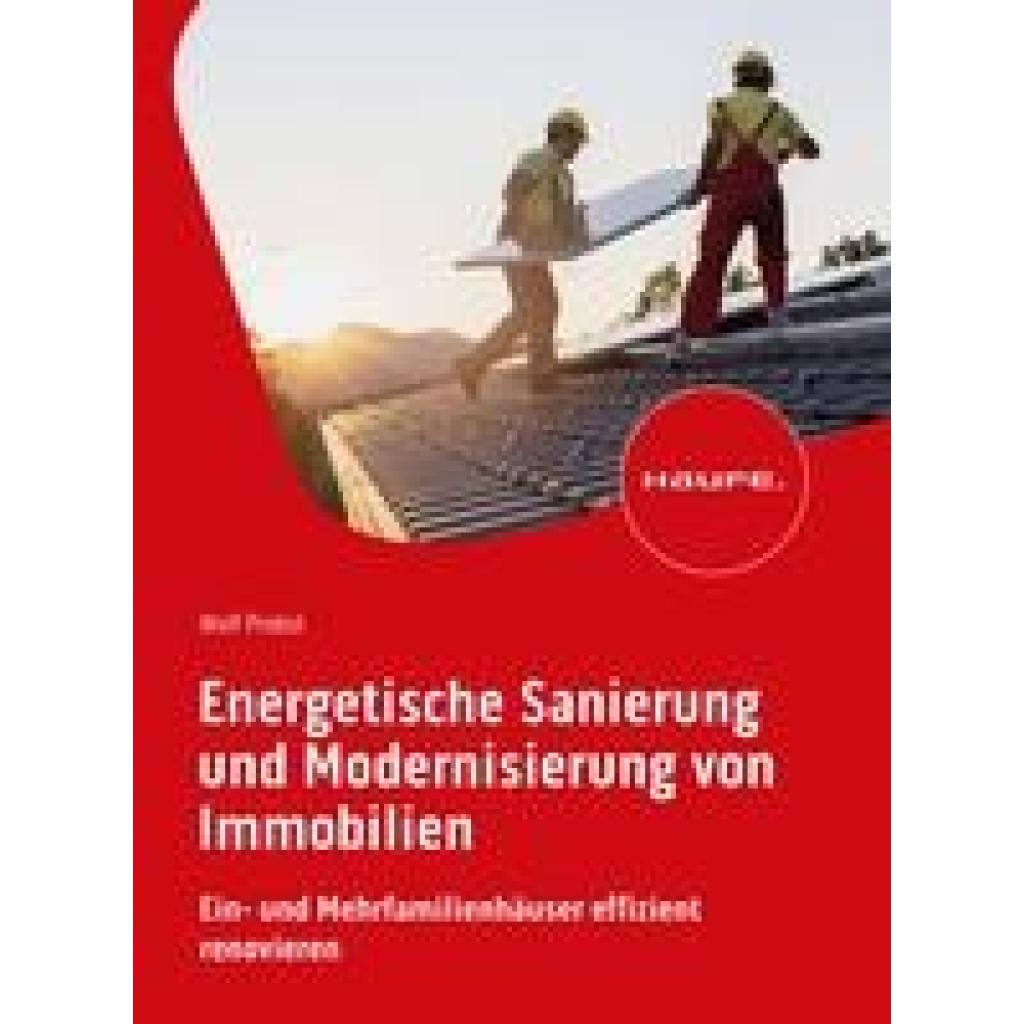
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bringt eine Sondertilgung?
Eine Sondertilgung ermöglicht es dem Kreditnehmer, zusätzlich zur regulären Tilgung einen größeren Betrag auf das Darlehen zurückzuzahlen. Dadurch kann die Restschuld schneller reduziert werden, was zu einer verkürzten Laufzeit des Kredits führt. Zudem können dadurch Zinskosten eingespart werden, da die Restschuld verringert wird. Insgesamt kann eine Sondertilgung also dazu beitragen, den Gesamtbetrag der Rückzahlung zu reduzieren und schneller schuldenfrei zu werden. Es ist jedoch wichtig zu beachten, ob und unter welchen Bedingungen Sondertilgungen bei dem jeweiligen Kreditvertrag möglich sind. **
-
Wie funktioniert eine Sondertilgung?
Wie funktioniert eine Sondertilgung? **
-
Wie viel bringt Sondertilgung?
Die Höhe der Einsparungen durch eine Sondertilgung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des abbezahlten Betrags, dem Zinssatz des Kredits und der Restlaufzeit. Generell gilt: Je höher der abbezahlte Betrag und je höher der Zinssatz, desto mehr spart man durch eine Sondertilgung. Es kann sich lohnen, eine Sondertilgung zu leisten, um Zinsen zu sparen und die Laufzeit des Kredits zu verkürzen. Es empfiehlt sich, vor einer Sondertilgung eine genaue Berechnung durchzuführen, um die Einsparungen genau zu ermitteln. Manche Kreditverträge enthalten auch Klauseln, die eine Sondertilgung begrenzen oder mit Gebühren versehen. **
-
Wie oft ist Sondertilgung möglich?
Wie oft ist Sondertilgung möglich? Sondertilgungen sind zusätzliche Rückzahlungen auf einen Kredit, die über die regulären Raten hinausgehen. Die Häufigkeit von Sondertilgungen hängt von den vertraglichen Vereinbarungen mit der Bank ab. In der Regel sind Sondertilgungen einmal pro Jahr oder sogar öfter möglich. Es ist wichtig, die genauen Konditionen im Kreditvertrag zu überprüfen, um sicherzustellen, wie oft und in welcher Höhe Sondertilgungen geleistet werden können. Durch Sondertilgungen können Kreditnehmer ihre Schulden schneller abbauen und Zinskosten sparen. **

Was passiert wenn ich Sondertilgung?
Wenn Sie eine Sondertilgung vornehmen, zahlen Sie einen zusätzlichen Betrag auf Ihr Darlehen zurück, über den normalerweise vereinbarten Tilgungsbetrag hinaus. Dadurch verringern Sie die Restschuld und verkürzen die Laufzeit Ihres Darlehens. In der Regel können Sie dadurch Zinsen sparen und insgesamt weniger für Ihr Darlehen bezahlen. Es ist jedoch wichtig, die genauen Bedingungen für Sondertilgungen in Ihrem Kreditvertrag zu überprüfen, da möglicherweise Gebühren oder Einschränkungen gelten können. Es kann auch sinnvoll sein, mit Ihrem Kreditgeber zu sprechen, um die Auswirkungen einer Sondertilgung auf Ihr Darlehen zu klären. **
Wie hoch sollte Sondertilgung sein?
Wie hoch die Sondertilgung sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel von deinem Einkommen, deinen monatlichen Ausgaben und deinen finanziellen Zielen. Es ist wichtig, dass du eine Sondertilgung leisten kannst, ohne deine finanzielle Situation zu gefährden. Eine Faustregel besagt, dass die Sondertilgung idealerweise zwischen 5-10% der Gesamtschuld liegen sollte. Es ist ratsam, vorher eine genaue Analyse deiner finanziellen Situation durchzuführen und gegebenenfalls mit einem Finanzberater zu sprechen, um die optimale Höhe der Sondertilgung festzulegen. Letztendlich sollte die Sondertilgung so hoch wie möglich sein, um die Gesamtkosten des Kredits zu reduzieren und schneller schuldenfrei zu werden. **
Top-Angebote
Produkte zum Begriff Sondertilgung:
-
BUND Jahrbuch 2026 - Ökologisch Bauen & RenovierenBUND-Jahrbuch 2026 - Ökologisch Bauen und Renovieren Das BUND-Jahrbuch informiert über ökologisches Planen, Bauen, Renovieren und Umbauen, Einrichten und Wohnen. Schwerpunktthemen 2026: - Klimaresilienz - Seriell Sanieren - Wärmepumpen Weitere Themenbereiche: Planung, Musterhäuser, Grün ums Haus, Gebäudehülle, Haustechnik, Innenraum Wer ökologisch optimiert bauen und möglichst energieautark wohnen will, findet in diesem Ratgeber anhand zahlreicher Beispiele viele Tipps und Anregungen, wie Neubau und Sanierung umweltgerecht gestaltet werden können. Mit den Sanierungsmaßnahmen können Energieverbräuche und damit Folgekosten reduziert und gleichzeitig das Raumklima und die Wohnqualität verbessert werden.9,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Biologisch bauen, renovieren, wohnen, Sachbücher von Herbert ArteltWie lässt sich das eigene Heim gesund und schadstofffrei gestalten? Dieser Frage ist der Architekt Herbert Artelt nachgegangen. Er liefert mit seinem Handbuch eine ausführliche Anleitung zum ökologischen Bauen und Wohnen und gibt wertvolle Tipps zu allen Abschnitten des Bauens oder Renovierens: von der Wahl des Grundstücks, der Heiztechnik, der Wandfarben und Bodenbeläge bis hin zum Möbelkauf. Mit zahlreichen Berichten aus der Praxis wird dem Leser nicht nur die Bedeutung des schadstofffreien Bauens und Einrichtens für die Umwelt, sondern auch für das persönliche Wohlbefinden nahegebracht.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Fachbücher von Oliver KoosDas Handbuch Sanierung und Modernisierung von Bestandsimmobilien bietet eine umfassende und fundierte Analyse der verschiedenen Aspekte, die bei der Sanierung und Modernisierung von Bestandsimmobilien zu berücksichtigen sind. Es behandelt rechtliche, technische und kaufmännische Fragestellungen und richtet sich an Fachleute, die in der Immobilienbranche tätig sind. Die Autoren, ein Team von Experten, bringen ihre umfangreiche Erfahrung und ihr Wissen ein, um praxisnahe Lösungen und Strategien zu präsentieren. Dieses Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Instandhaltung und Aufwertung von Immobilien beschäftigen. Es bietet wertvolle Einblicke in aktuelle Trends und Best Practices, die für eine erfolgreiche Umsetzung von Sanierungsprojekten erforderlich sind.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bringt Sondertilgung Kredit?
Eine Sondertilgung bei einem Kredit ermöglicht es dem Kreditnehmer, zusätzlich zum vereinbarten Tilgungsbetrag eine Extra-Zahlung zu leisten. Dadurch kann die Restschuld des Kredits schneller reduziert werden, was zu einer verkürzten Laufzeit und insgesamt geringeren Zinskosten führt. Zudem kann eine Sondertilgung helfen, finanzielle Engpässe zu überbrücken oder unerwartete Einnahmen sinnvoll zu nutzen. Es ist jedoch wichtig, die genauen Konditionen für Sondertilgungen im Kreditvertrag zu prüfen, da möglicherweise zusätzliche Gebühren anfallen können. Insgesamt kann eine Sondertilgung also dabei helfen, schneller schuldenfrei zu werden und insgesamt Kosten zu sparen. **
-
Ist eine Sondertilgung sinnvoll?
Ist eine Sondertilgung sinnvoll? Eine Sondertilgung kann sinnvoll sein, um die Restschuld eines Kredits schneller zu reduzieren und Zinskosten zu sparen. Insbesondere bei hohen Zinsen oder einer langen Laufzeit kann eine Sondertilgung die Gesamtkosten des Kredits senken. Allerdings sollte vorher geprüft werden, ob die Bank dafür Gebühren verlangt oder ob es sinnvoller ist, das Geld anderweitig anzulegen. Letztendlich hängt die Sinnhaftigkeit einer Sondertilgung von individuellen Faktoren wie Zinssatz, Restschuld und finanzieller Situation ab. **
-
Was bringt eine Sondertilgung?
Eine Sondertilgung ermöglicht es dem Kreditnehmer, zusätzlich zur regulären Tilgung einen größeren Betrag auf das Darlehen zurückzuzahlen. Dadurch kann die Restschuld schneller reduziert werden, was zu einer verkürzten Laufzeit des Kredits führt. Zudem können dadurch Zinskosten eingespart werden, da die Restschuld verringert wird. Insgesamt kann eine Sondertilgung also dazu beitragen, den Gesamtbetrag der Rückzahlung zu reduzieren und schneller schuldenfrei zu werden. Es ist jedoch wichtig zu beachten, ob und unter welchen Bedingungen Sondertilgungen bei dem jeweiligen Kreditvertrag möglich sind. **
-
Wie funktioniert eine Sondertilgung?
Wie funktioniert eine Sondertilgung? **
Ähnliche Suchbegriffe für Sondertilgung
-
Energetische Sanierung und Modernisierung von Immobilien, Fachbücher von Wolf ProbstWer sein Haus energetisch saniert, spart Heizkosten, verbessert die Wohnqualität und steigert den Wert seiner Immobilie. Wolf Probst sieht die Energiewende deshalb weniger als Herausforderung, sondern vor allem als Chance. Sein Buch bietet Ihnen einen leicht verständlichen Fahrplan, der Ihnen hilft, bewusst und informiert die richtigen Entscheidungen zu treffen. Sie erfahren, wie Sie Ihr Haus als ganzheitliches Energiesystem betrachten, welche Rolle der Einsatz erneuerbarer Energien spielt und wie Sie den Energieausweis richtig interpretieren. Darüber hinaus erhalten Sie einen umfassenden Überblick über Fördermöglichkeiten und rechtliche Aspekte. So sparen Sie nicht nur bares Geld, sondern leisten auch einen aktiven Beitrag zum Klimaschutz. Inhalte: - Die häufigsten Denkfehler bei der Sanierung - Gebäudebestand nach Energieeffizienzklassen - Anleitung zum Start: Datenaufnahme, Energieausweis, Fassade, Rollläden, Dach, Fenster, Dämmung u. v. m. - Persönliches Sanierungsziel formulieren - Die 5 Mythen über die Wärmepumpe - Relevante gesetzliche Vorgaben: Gebäudeenergiegesetz (GEG) seit 1.1.2024, Erneuerbare-Energien-Gesetz (EEG), Bundesförderung für effiziente Gebäude (BEG) Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Sanierung und Modernisierung von Bestandsimmobilien, Gebundene Ausgabe von , C.H. Beck, 978-3-406-83244-4Handbuch Sanierung Und Modernisierung Von Bestandsimmobilien, Gebundene Ausgabe Von, C.h. Beck, 978-3-406-83244-4, Seitenanzahl: 497139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel bringt Sondertilgung?
Die Höhe der Einsparungen durch eine Sondertilgung hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des abbezahlten Betrags, dem Zinssatz des Kredits und der Restlaufzeit. Generell gilt: Je höher der abbezahlte Betrag und je höher der Zinssatz, desto mehr spart man durch eine Sondertilgung. Es kann sich lohnen, eine Sondertilgung zu leisten, um Zinsen zu sparen und die Laufzeit des Kredits zu verkürzen. Es empfiehlt sich, vor einer Sondertilgung eine genaue Berechnung durchzuführen, um die Einsparungen genau zu ermitteln. Manche Kreditverträge enthalten auch Klauseln, die eine Sondertilgung begrenzen oder mit Gebühren versehen. **
-
Wie oft ist Sondertilgung möglich?
Wie oft ist Sondertilgung möglich? Sondertilgungen sind zusätzliche Rückzahlungen auf einen Kredit, die über die regulären Raten hinausgehen. Die Häufigkeit von Sondertilgungen hängt von den vertraglichen Vereinbarungen mit der Bank ab. In der Regel sind Sondertilgungen einmal pro Jahr oder sogar öfter möglich. Es ist wichtig, die genauen Konditionen im Kreditvertrag zu überprüfen, um sicherzustellen, wie oft und in welcher Höhe Sondertilgungen geleistet werden können. Durch Sondertilgungen können Kreditnehmer ihre Schulden schneller abbauen und Zinskosten sparen. **
-
Was passiert wenn ich Sondertilgung?
Wenn Sie eine Sondertilgung vornehmen, zahlen Sie einen zusätzlichen Betrag auf Ihr Darlehen zurück, über den normalerweise vereinbarten Tilgungsbetrag hinaus. Dadurch verringern Sie die Restschuld und verkürzen die Laufzeit Ihres Darlehens. In der Regel können Sie dadurch Zinsen sparen und insgesamt weniger für Ihr Darlehen bezahlen. Es ist jedoch wichtig, die genauen Bedingungen für Sondertilgungen in Ihrem Kreditvertrag zu überprüfen, da möglicherweise Gebühren oder Einschränkungen gelten können. Es kann auch sinnvoll sein, mit Ihrem Kreditgeber zu sprechen, um die Auswirkungen einer Sondertilgung auf Ihr Darlehen zu klären. **
-
Wie hoch sollte Sondertilgung sein?
Wie hoch die Sondertilgung sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel von deinem Einkommen, deinen monatlichen Ausgaben und deinen finanziellen Zielen. Es ist wichtig, dass du eine Sondertilgung leisten kannst, ohne deine finanzielle Situation zu gefährden. Eine Faustregel besagt, dass die Sondertilgung idealerweise zwischen 5-10% der Gesamtschuld liegen sollte. Es ist ratsam, vorher eine genaue Analyse deiner finanziellen Situation durchzuführen und gegebenenfalls mit einem Finanzberater zu sprechen, um die optimale Höhe der Sondertilgung festzulegen. Letztendlich sollte die Sondertilgung so hoch wie möglich sein, um die Gesamtkosten des Kredits zu reduzieren und schneller schuldenfrei zu werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.